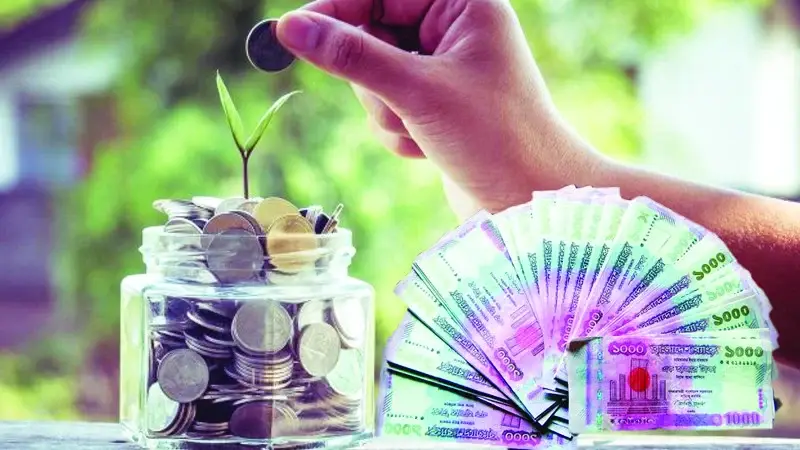
বর্তমান সময়ে মুদ্রাস্ফীতির হার ৯ শতাংশের বেশি, যার ফলে নিত্যপণ্যের দাম ক্রমাগত বাড়ছে। সহজ কথায়, চলতি বছর যে পণ্যের মূল্য ১০০ টাকা, আগামী বছর তা ১০৯ টাকা ছাড়িয়ে যাবে। একদিকে আয় কমে যাওয়া এবং অন্যদিকে ব্যয় বৃদ্ধির এই চক্রে বিশ্বজুড়ে অর্থনৈতিক মন্দা ও দুর্ভিক্ষের আশঙ্কা তৈরি হয়েছে। তাই এখন থেকেই অপ্রয়োজনীয় বিলাসিতা, যেমন ঘনঘন রেস্টুরেন্টে খাওয়া, দামি পোশাক কেনা কিংবা অতিরিক্ত ভ্রমণের মতো অভ্যাসগুলো বর্জন করা জরুরি।
আর্থিক শৃঙ্খলা বজায় রাখতে আয়ের ২০ শতাংশ পরিবারের বাইরের জরুরি খরচের জন্য বরাদ্দ রাখা উচিত। এছাড়া আয়ের ৩০ শতাংশ সঞ্চয় বা বিনিয়োগের জন্য সরিয়ে রাখা প্রয়োজন। ব্যক্তিগত অভিজ্ঞতার আলোকে বলা যায়, ক্রেডিট কার্ডের মাধ্যমে রেস্টুরেন্টে মাসে ১৫ থেকে ২৫ হাজার টাকা খরচ করা একটি অত্যন্ত ক্ষতিকর অভ্যাস, যা দীর্ঘমেয়াদে আর্থিক ও মানসিক সমস্যার কারণ হতে পারে।
খরচের ক্ষেত্রে একটি নির্দিষ্ট নীতি অনুসরণ করা বুদ্ধিমানের কাজ। নতুন কোনো খাতে ব্যয় করতে চাইলে আগে সেই খরচের সমপরিমাণ বাড়তি আয়ের উৎস তৈরি করুন। যদি বাড়তি আয়ের পথ তৈরি না হয়, তবে সেই ব্যয় এড়িয়ে চলাই শ্রেয়। যেমন, গাড়ি কেনার ক্ষেত্রে মাসে লক্ষাধিক টাকার রক্ষণাবেক্ষণ খরচ সামলাতে আগে সেই পরিমাণ বাড়তি আয়ের ব্যবস্থা করা যৌক্তিক, অন্যথায় এটি বিলাসিতার চেয়ে বোঝা হয়ে দাঁড়াবে।
সঞ্চয়ের ক্ষেত্রে ব্যাংকের ওপর পুরোপুরি নির্ভর করা ঝুঁকিপূর্ণ। বর্তমানে বাংলাদেশে ব্যাংক আমানতের সর্বোচ্চ সুদহার ৭ শতাংশ, অথচ মুদ্রাস্ফীতি ৯ শতাংশ। ফলে ব্যাংকে টাকা জমিয়ে রাখলে প্রকৃত অর্থে মূলধনের মান কমে যাচ্ছে। তাই মুদ্রাস্ফীতির হারের চেয়ে বেশি মুনাফা পাওয়া যায় এমন খাতে বিনিয়োগ করা প্রয়োজন। মনে রাখতে হবে, হিসাবি হওয়া মানে কৃপণতা নয়, বরং আগামী দিনের অনিশ্চয়তা মোকাবিলায় টিকে থাকার কৌশল। প্রতিবেদনে যোগ করা তথ্য: বেশ কয়েক বছর আমার প্রতিমাসে ক্রেডিট কার্ডে ১৫-২৫ হাজার টাকা শুধু রেস্টুরেন্টের বিল এসছে।